Domain schwankungsbreite.de kaufen?
Wir ziehen mit dem Projekt
schwankungsbreite.de um.
Sind Sie am Kauf der Domain
schwankungsbreite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwankungsbreite.de kaufen?
Wie berechnet man die Abweichung einer GuV in Prozent?
Um die Abweichung einer GuV in Prozent zu berechnen, muss man die Differenz zwischen den beiden Werten (z.B. den Umsätzen oder den Gewinnen) nehmen und diese dann durch den ursprünglichen Wert teilen. Das Ergebnis wird dann mit 100 multipliziert, um den Prozentsatz zu erhalten. **
Wie entferne ich einen exzellenten Verbinder?
Um einen exzellenten Verbinder zu entfernen, müssen Sie zunächst die Verbindung trennen. Dies kann durch Lösen von Schrauben oder Nieten erfolgen, je nachdem, wie der Verbinder befestigt ist. Anschließend können Sie den Verbinder vorsichtig abnehmen, indem Sie möglicherweise zusätzliche Befestigungselemente wie Klebstoff oder Klemmen lösen. Stellen Sie sicher, dass Sie beim Entfernen des Verbinders vorsichtig vorgehen, um Schäden an den verbundenen Teilen zu vermeiden. **

Ähnliche Suchbegriffe für OBO-Bettermann-U-Verbinder-GUV
Top-Angebote
Produkte zum Begriff OBO-Bettermann-U-Verbinder-GUV:
-
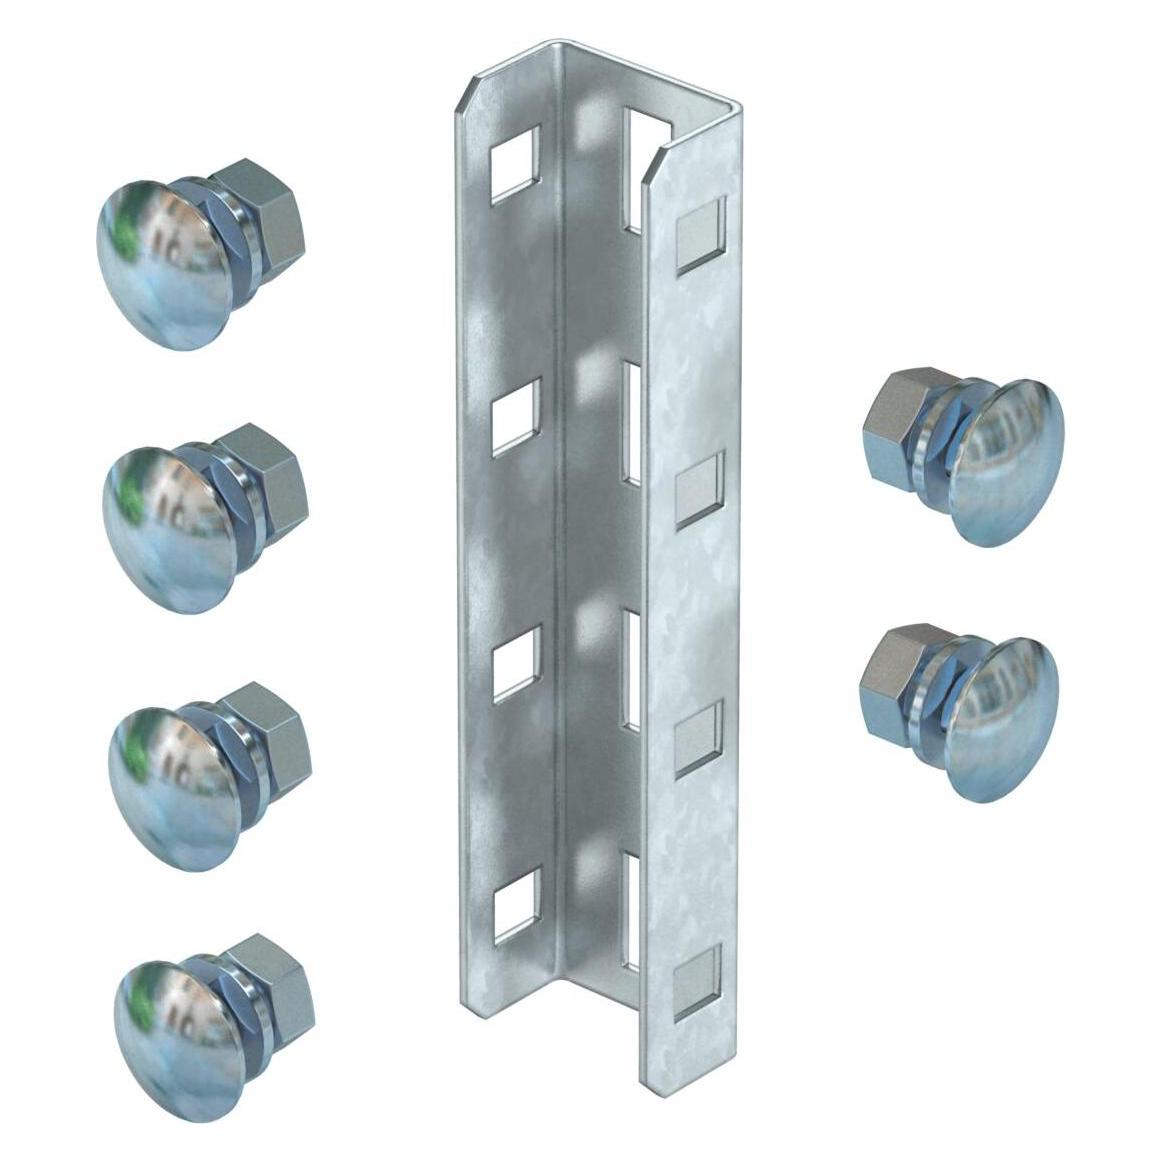
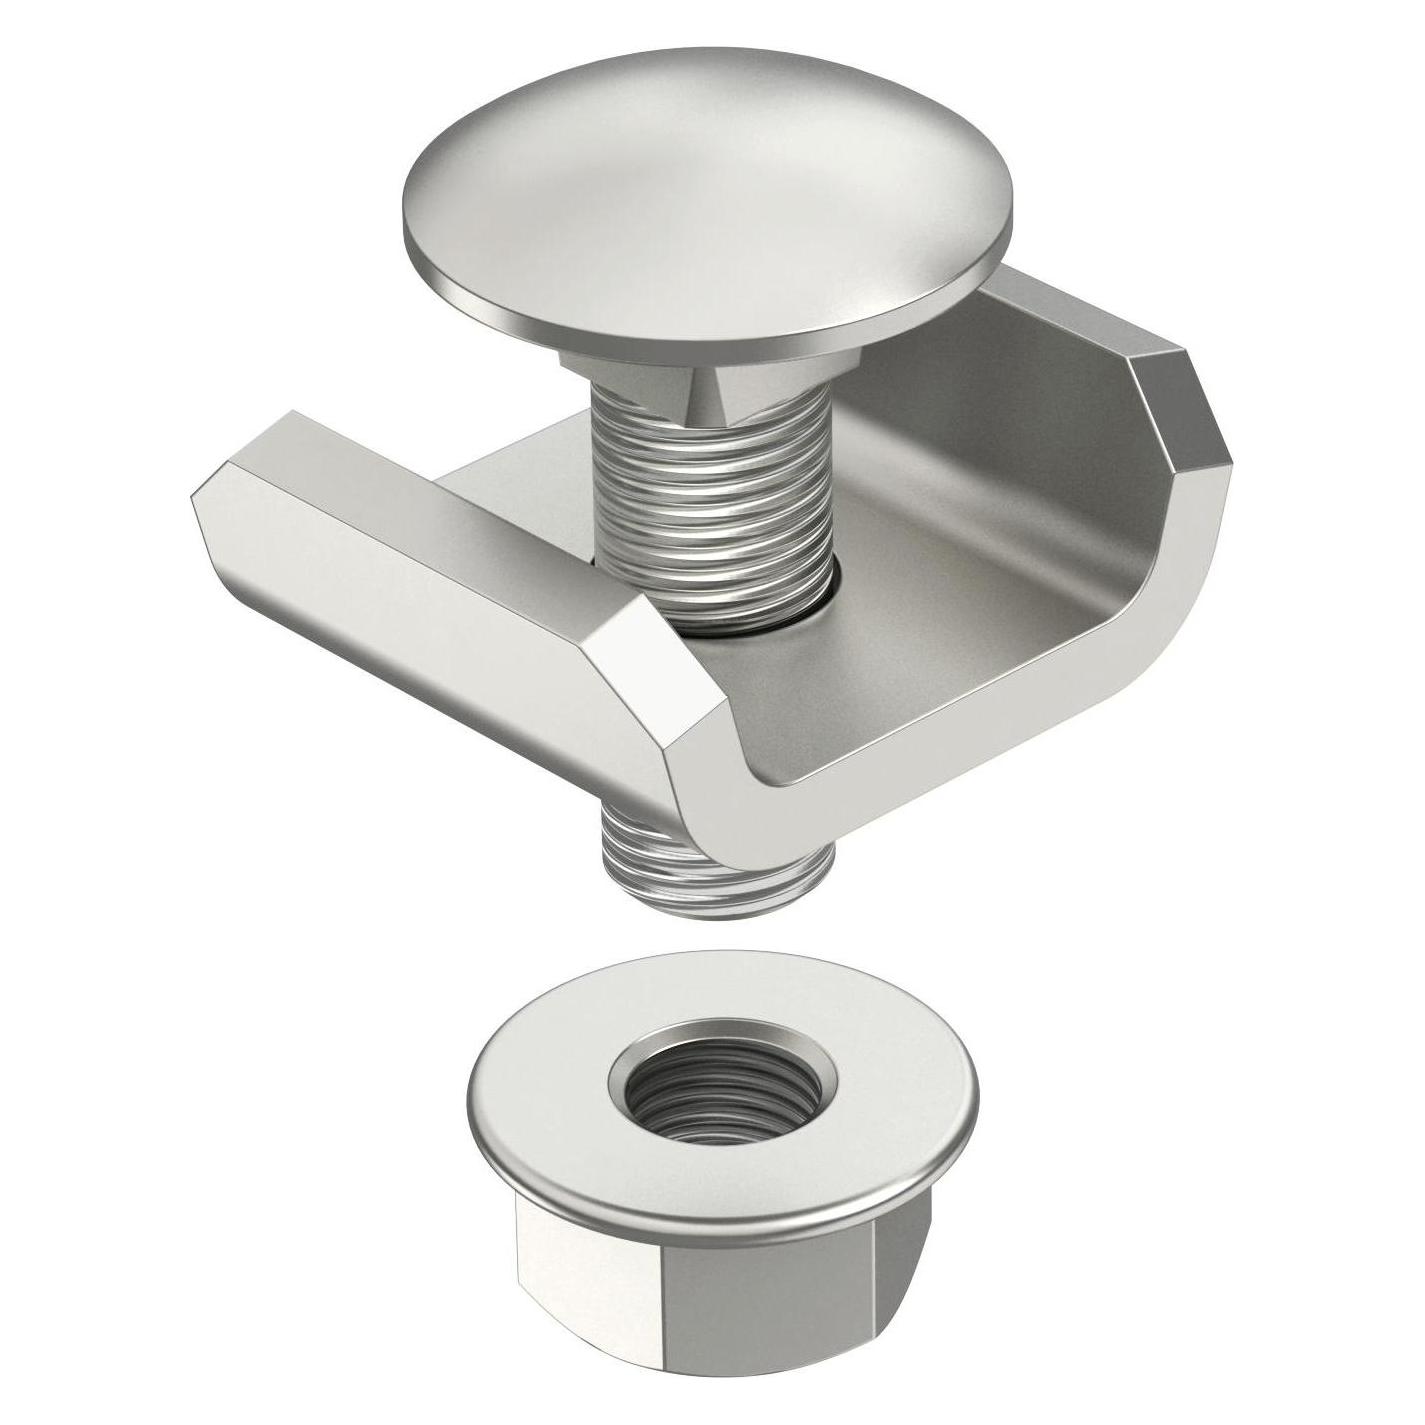
OBO Bettermann U-Verbinder GUV 6 A2 (6016574)Einleitung Der OBO Bettermann U-Verbinder GUV 6 A2 ist ein Verbindungselement, das in der Elektrotechnik eingesetzt wird. Eigenschaften • Stoßstellenverbinder speziell für Gitterrinne Typ SGR \n• Robuste Bauweise aus korrosionsbeständigem Material \n• Einfaches Verbinden von Gitterrinnen durch U-förmiges Design \n• Für stabile und sichere Verbindungen im Installationsbereich \n• Kompakte Bauform zur platzsparenden Montage Lieferumfang • 1 x Stoßstellenverbinder für Gitterrinne Typ SGR (6016574)62,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Bilanz und GuV?
Die Bilanz ist eine Momentaufnahme der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die Gewinn- und Verlustrechnung (GuV) die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum darstellt. In der Bilanz werden die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens aufgeführt, während die GuV Einnahmen, Ausgaben und den Gewinn oder Verlust für einen bestimmten Zeitraum zeigt. Die Bilanz gibt einen Überblick über die finanzielle Gesundheit des Unternehmens, während die GuV zeigt, ob das Unternehmen profitabel ist. Die Bilanz wird in der Regel zum Ende eines Geschäftsjahres erstellt, während die GuV regelmäßig für jeden Abrechnungszeitraum erstellt wird. **
-
Was ist der Unterschied zwischen GuV und Bilanz?
Die GuV (Gewinn- und Verlustrechnung) gibt Auskunft über die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, in der Regel eines Geschäftsjahres. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Bilanz hingegen gibt einen Überblick über die Vermögens- und Finanzlage des Unternehmens zu einem bestimmten Stichtag. Sie zeigt, welche Vermögenswerte das Unternehmen besitzt und wie diese finanziert sind. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **


Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Top-Angebote
Produkte zum Begriff OBO-Bettermann-U-Verbinder-GUV:
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann U-Verbinder GUV 6 A2 (6016574)Einleitung Der OBO Bettermann U-Verbinder GUV 6 A2 ist ein Verbindungselement, das in der Elektrotechnik eingesetzt wird. Eigenschaften • Stoßstellenverbinder speziell für Gitterrinne Typ SGR \n• Robuste Bauweise aus korrosionsbeständigem Material \n• Einfaches Verbinden von Gitterrinnen durch U-förmiges Design \n• Für stabile und sichere Verbindungen im Installationsbereich \n• Kompakte Bauform zur platzsparenden Montage Lieferumfang • 1 x Stoßstellenverbinder für Gitterrinne Typ SGR (6016574)62,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Abweichung einer GuV in Prozent?
Um die Abweichung einer GuV in Prozent zu berechnen, muss man die Differenz zwischen den beiden Werten (z.B. den Umsätzen oder den Gewinnen) nehmen und diese dann durch den ursprünglichen Wert teilen. Das Ergebnis wird dann mit 100 multipliziert, um den Prozentsatz zu erhalten. **
-
Wie entferne ich einen exzellenten Verbinder?
Um einen exzellenten Verbinder zu entfernen, müssen Sie zunächst die Verbindung trennen. Dies kann durch Lösen von Schrauben oder Nieten erfolgen, je nachdem, wie der Verbinder befestigt ist. Anschließend können Sie den Verbinder vorsichtig abnehmen, indem Sie möglicherweise zusätzliche Befestigungselemente wie Klebstoff oder Klemmen lösen. Stellen Sie sicher, dass Sie beim Entfernen des Verbinders vorsichtig vorgehen, um Schäden an den verbundenen Teilen zu vermeiden. **
-
Was ist der Unterschied zwischen Bilanz und GuV?
Die Bilanz ist eine Momentaufnahme der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die Gewinn- und Verlustrechnung (GuV) die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum darstellt. In der Bilanz werden die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens aufgeführt, während die GuV Einnahmen, Ausgaben und den Gewinn oder Verlust für einen bestimmten Zeitraum zeigt. Die Bilanz gibt einen Überblick über die finanzielle Gesundheit des Unternehmens, während die GuV zeigt, ob das Unternehmen profitabel ist. Die Bilanz wird in der Regel zum Ende eines Geschäftsjahres erstellt, während die GuV regelmäßig für jeden Abrechnungszeitraum erstellt wird. **
-
Was ist der Unterschied zwischen GuV und Bilanz?
Die GuV (Gewinn- und Verlustrechnung) gibt Auskunft über die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, in der Regel eines Geschäftsjahres. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die Bilanz hingegen gibt einen Überblick über die Vermögens- und Finanzlage des Unternehmens zu einem bestimmten Stichtag. Sie zeigt, welche Vermögenswerte das Unternehmen besitzt und wie diese finanziert sind. **
Ähnliche Suchbegriffe für OBO-Bettermann-U-Verbinder-GUV
-
Gadient, Hansjörg: SpielraumSpielraum , Kindergerechte Freiräume planen und bauen , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Autoren: Gadient, Hansjörg, Illustrator: Dünnweller, Jan Robert, Seitenzahl/Blattzahl: 232, Abbildungen: 178 col. illustrations, Themenüberschrift: ARCHITECTURE / Landscape, Keyword: Abenteuerspielplatz; Freiraumplanung; Jugendliche; Kinder; Kinderbeschäftigung; Landschaftsarchitektur; Natur; Pflanzen; Playworker; Spielen; Spielgeräte; Spielhaus; Spielplatz; Tiere; animals; children; freies Spiel; landscape architecture; nature; open spaces; plants; playgrounds; playing, Fachschema: Architekt / Landschaftsarchitekt~Landschaftsarchitektur - Landschaftsarchitekt, Fachkategorie: Kinder/Jugendliche: Sachbuch: Sport & Freizeitaktivitäten im Freien, Interesse Alter: In Bezug auf die Kindheit~In Bezug auf die Pubertät / das Teenageralter, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 171, Höhe: 27, Gewicht: 614, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
de Waal, Frans: Der UnterschiedDer Unterschied , Was wir von Primaten über Gender lernen können , Vorderradaufhängung & Teile > Radaufhängung, Federung & Lenkung , Auflage: 2. Druckaufl. 2022, Erscheinungsjahr: 20221019, Produktform: Leinen, Beilage: Buch HC mit Schutzumschlag, Mit Zeichnungen von Frans de Waal, Tafelteil, Autoren: de Waal, Frans, Übersetzung: Arlinghaus, Claudia, Edition: UBR, Auflage: 22002, Auflage/Ausgabe: 2. Druckaufl. 2022, Seitenzahl/Blattzahl: 480, Abbildungen: mit Zeichnungen und Fotografien des Autors, Keyword: Biologisches und soziales Geschlecht; Emotionale Intelligenz; Gender- und Körpersprache; Genderdebatte; Genderforschung; Geschlecht biologisch; Geschlecht von Primaten; Geschlechterdifferenz; Geschlechterrollen; Geschlechterunterschiede; Primatenforschung; Schimpansen, Bonobos; Sexuelle Unterschiede; emotionales Verhalten bei Mensch und Tier, Fachschema: Kognitionspsychologie~Psychologie / Kognitionspsychologie~Neurowissenschaft~Säugetier~Zoologie~Management / Umwelt~Umweltmanagement, Fachkategorie: Kognitivismus, kognitive Theorie~Zoologie: Primaten (Primatologie)~Naturwissenschaften, allgemein~Umweltmanagement, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Kognitive Neurowissenschaft / Biopsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Länge: 223, Breite: 148, Höhe: 40, Gewicht: 680, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, eBook EAN: 9783608119329, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275723128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.